Deutsche Bank
Deutsche Bank AG
- 4,7
- 195.00 recensioni
- 1.00M
- Download
- Free
- Prezzo
Screenshot
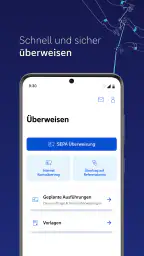
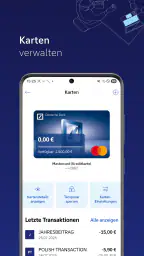
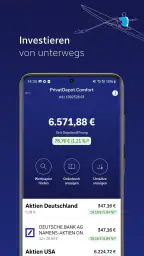
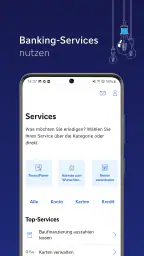
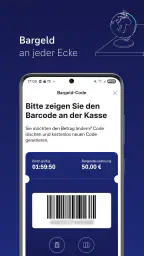
Deutsche Bank Pro e contro
Pro
- App intuitiva per controllare saldo, movimenti e carte.
- Accesso rapido tramite impronta digitale o riconoscimento facciale.
- Bonifici e pagamenti gestibili direttamente dallo smartphone.
- Notifiche utili per monitorare entrate, spese e operazioni.
- Possibilità di bloccare temporaneamente le carte in caso di necessità.
Contro
- Alcune funzioni richiedono un metodo di autenticazione aggiuntivo.
- L’esperienza può variare in base al tipo di conto posseduto.
- Gli aggiornamenti possono modificare spesso disposizione e menu.
- Per assistenza complessa può essere necessario contattare la banca.
- L’app richiede una connessione stabile per operare senza interruzioni.
 Analisi di All-app
Quando devo gestire il conto dal telefono, cerco soprattutto tre cose: un accesso semplice, una visione chiara dei movimenti e abbastanza strumenti da non dover passare continuamente dal computer. L’app di Deutsche Bank, sviluppata da Deutsche Bank AG, prova a portare l’operatività bancaria quotidiana in un unico spazio mobile. Dopo averla provata, la considero una scelta sensata per chi ha già un rapporto con questa banca e vuole controllare le proprie finanze mentre è fuori casa, senza trasformare lo smartphone in un centro pieno di funzioni difficili da trovare.
È un’app di finanza gratuita, con classificazione PEGI 3, presente su Android e pensata per accompagnare le normali esigenze di online banking. La sua valutazione media è di 4,7, un risultato molto positivo sostenuto da oltre centomila valutazioni, mentre le installazioni hanno superato il milione. Questi numeri non sostituiscono l’esperienza personale, ma aiutano a capire che non si tratta di uno strumento di nicchia: l’app è già entrata nelle abitudini di molti clienti.
Come decidere se fa davvero al caso tuo
Il primo criterio è abbastanza concreto: bisogna chiedersi se si è già clienti Deutsche Bank o se si sta valutando l’ecosistema della banca nel suo insieme. Questa applicazione non è un portafoglio digitale indipendente da collegare liberamente a qualsiasi istituto. Il suo valore nasce dal rapporto con i servizi bancari Deutsche Bank, quindi per chi utilizza un altro conto la comodità sarà inevitabilmente più limitata rispetto a quella di un’app dedicata alla gestione di più banche.
Il secondo criterio riguarda il tipo di operazioni che svolgi. Se vuoi controllare il saldo, verificare un addebito, seguire un accredito o gestire le attività ordinarie senza aprire il sito dal browser, l’app è centrata sul bisogno giusto. Se invece cerchi soprattutto analisi avanzate delle spese, aggregazione di conti diversi o una gestione finanziaria molto personalizzata, dovresti confrontarla con categorie di alternative più specializzate, non soltanto con altre app bancarie.
Io valuterei anche la frequenza con cui ti muovi. Per chi viaggia, fa acquisti online o controlla spesso il conto dopo un pagamento, avere l’accesso sul telefono riduce la distanza tra l’operazione e la verifica. Non è una differenza spettacolare, ma nella vita quotidiana pesa: il controllo immediato evita di rimandare tutto alla sera, quando magari si accumulano movimenti da riconoscere.
Un altro aspetto da considerare è la soglia di pazienza. Le app bancarie devono proteggere informazioni sensibili e non possono comportarsi come una semplice app per la lista della spesa. Per questo alcune procedure possono sembrare più prudenti o meno rapide di quelle di un servizio non finanziario. Io preferisco mettere in conto questo piccolo attrito invece di giudicare l’esperienza soltanto sulla velocità del primo accesso.
La prima impressione e l’uso quotidiano
La sensazione generale è quella di uno strumento costruito per accompagnare il cliente nelle operazioni ricorrenti, non per distrarlo con elementi superflui. Quando apro un’app bancaria, voglio capire rapidamente dove mi trovo e cosa è successo sul conto. In questo senso, la sua utilità principale sta nella continuità: posso passare dal controllo veloce del saldo alla consultazione dei movimenti senza dover ricostruire ogni volta il contesto.
Altri articoli dalla nostra redazione

Instagram decide cosa vediamo: il potere nascosto del feed

Spotify trasforma l’ascolto in abitudine, ma decide sempre più cosa sentiamo

Amazon Alexa sotto pressione: cosa succede quando rete e configurazione cedono

Amazon Music: una comunità discreta, più da ascoltare che da condividere

Zoom Workplace riduce la confusione nelle riunioni da mobile

Sblocca la Personalità del Tuo Telefono con ZEDGE™ Suonerie, Sfondi
Il vantaggio più concreto emerge nelle giornate piene. Immagina di ricevere una notifica relativa a un addebito mentre sei al supermercato, oppure di dover verificare se un bonifico atteso è arrivato prima di effettuare un pagamento. Invece di aspettare di rientrare e accendere il computer, puoi controllare la situazione dal telefono. Non è una funzione da mostrare agli amici, ma è proprio il genere di comodità che rende un servizio bancario mobile utile dopo le prime settimane.
Un metodo che ho trovato pratico è usare l’app come punto di verifica, non come luogo in cui fare tutto di fretta. Prima controllo il movimento o il saldo, poi decido se procedere con l’operazione. Questo riduce gli errori causati da importi confusi o da un destinatario selezionato troppo rapidamente. La vera forza dell’app è trasformare il controllo del conto in un’abitudine breve e regolare, invece di lasciare che la situazione si accumuli.
Dove l’app di Deutsche Bank convince di più
Il suo punto forte è la coerenza con il servizio bancario a cui appartiene. Chi ha già un conto Deutsche Bank non deve affidarsi a una soluzione esterna per le attività di base: può mantenere il rapporto con la propria banca e usare lo smartphone come canale operativo aggiuntivo. Questa integrazione concettuale è più importante di un’interfaccia piena di effetti, perché riduce il numero di strumenti necessari per una giornata normale.
Apprezzo anche la possibilità di consultare le informazioni quando serve, senza legare ogni controllo a un luogo preciso. Per esempio, prima di accettare una spesa imprevista posso verificare la disponibilità effettiva; dopo un acquisto posso controllare che l’importo registrato sia quello atteso. Sono due gesti semplici, ma aiutano a mantenere un rapporto più consapevole con il denaro.
La distribuzione gratuita elimina una barriera iniziale importante. Non bisogna affrontare un costo separato soltanto per avere l’app sul dispositivo, anche se naturalmente l’eventuale rapporto bancario e i relativi servizi seguono le condizioni applicabili al cliente. Per la valutazione dell’applicazione in sé, il prezzo gratuito significa che posso installarla e capire se si adatta alle mie abitudini senza aggiungere una spesa specifica.
Un dettaglio utile è la compatibilità con sistemi non recentissimi: il requisito minimo indicato è Android 9. Questo amplia il pubblico rispetto alle app che obbligano a possedere uno smartphone appena acquistato. Non significa che ogni dispositivo datato offrirà la stessa fluidità, ma rende più realistico utilizzare l’app senza cambiare telefono solo per accedere al conto.
La versione attuale è la 3.34.2.40346, un’indicazione utile soprattutto quando si verifica se il proprio dispositivo sta eseguendo una release aggiornata. In un’app finanziaria, mantenere il software allineato è una buona abitudine: non serve soltanto per eventuali miglioramenti visibili, ma anche per evitare di restare su una versione che potrebbe funzionare peggio con il sistema operativo del telefono.
Tre accorgimenti che migliorano l’esperienza
Il primo è separare il controllo informativo dalle operazioni definitive. Quando devo fare qualcosa di importante, entro prima per verificare saldo, destinatario e importo, poi esco dalla schermata di consultazione e ricontrollo tutto prima di confermare. Questo passaggio sembra lento, ma è più sicuro che toccare rapidamente i comandi mentre si è distratti.
Il secondo è usare una routine dopo gli acquisti rilevanti. Non aspetto la fine del mese: controllo il movimento quando ho ancora chiaro dove ho pagato e quanto. Se noto qualcosa di inatteso, posso occuparmene subito invece di cercare tra molti addebiti. L’app diventa così uno strumento di memoria finanziaria, non soltanto un posto dove guardare un numero.
Il terzo è preparare l’accesso prima di trovarsi in una situazione urgente. Installare l’app nel momento in cui serve un pagamento o una verifica importante è il modo peggiore per scoprirne il funzionamento. Io la configurerei con calma, proverei la consultazione del conto e prenderei confidenza con i percorsi principali. In caso di problemi di accesso, si ha così il tempo di usare i canali alternativi previsti dalla banca senza bloccare una necessità immediata.
Aggiungerei un quarto accorgimento: non confondere la comodità del telefono con l’obbligo di usarlo per ogni cosa. Per una verifica rapida è perfetto; per leggere con calma molti dettagli o confrontare periodi diversi, uno schermo più grande può restare più confortevole. L’app riduce la dipendenza dal computer, ma non rende il computer inutile in ogni scenario.
Quando un’alternativa può essere più adatta
Il confronto più corretto non è soltanto con l’app di un’altra banca. Esistono almeno tre categorie diverse: le app bancarie tradizionali, i portafogli digitali orientati ai pagamenti e gli strumenti di gestione finanziaria che riuniscono conti e spese. Deutsche Bank appartiene chiaramente al primo gruppo. Se la priorità è seguire il rapporto con Deutsche Bank, questa coerenza è un vantaggio; se la priorità è vedere tutto il proprio patrimonio in una sola schermata, una soluzione aggregatrice potrebbe risultare più comoda.
Chi usa più banche per motivi personali o professionali potrebbe preferire un’app progettata fin dall’inizio per il quadro complessivo. In quel caso, l’app Deutsche Bank rimane utile per il conto specifico, ma probabilmente non sarà l’unico strumento. Io non la sceglierei come unica soluzione per una persona che vuole classificare automaticamente ogni spesa, impostare obiettivi articolati o confrontare conti di istituti diversi: sono esigenze appartenenti a un’altra categoria.
Anche chi usa il telefono quasi esclusivamente per pagare nei negozi potrebbe trovare più immediato un portafoglio digitale focalizzato sulle carte e sulle transazioni al punto vendita. Qui la domanda è: vuoi gestire il rapporto bancario o vuoi soprattutto pagare? Nel primo caso l’app di Deutsche Bank ha più senso; nel secondo, un’app specializzata nei pagamenti potrebbe avere un flusso più diretto.
Per chi invece preferisce parlare con una persona o recarsi in filiale per ogni decisione, l’app non sostituisce il contatto umano. Può ridurre alcune visite e fornire informazioni utili prima di chiedere assistenza, ma non cambia il fatto che le operazioni complesse o i dubbi personali possano richiedere un canale diverso. Questa è una limitazione di posizionamento, non necessariamente un difetto: non tutte le persone vogliono gestire la banca nello stesso modo.
Sicurezza, attenzione e piccoli punti di attrito
In un’app finanziaria, la sicurezza non è un argomento da trattare come un semplice vantaggio commerciale. Io eviterei di accedere da reti o dispositivi che non controllo e non lascerei il telefono sbloccato dopo aver consultato il conto. L’app può rendere l’accesso più comodo, ma la protezione del dispositivo e delle credenziali resta parte essenziale dell’esperienza.
La comodità può anche spingere a controllare il conto in modo impulsivo. Vedere ogni movimento in tempo reale è utile, ma non deve trasformarsi in una serie di decisioni affrettate: un addebito può essere ancora in fase di registrazione, oppure una spesa può appartenere a un acquisto fatto qualche giorno prima. Il mio consiglio è osservare il contesto del movimento prima di concludere che ci sia un errore.
Il principale attrito, per me, è il compromesso inevitabile tra rapidità e prudenza. Un’app bancaria non dovrebbe rendere una conferma importante simile a un gesto casuale. Se alcune schermate richiedono attenzione extra, lo considero accettabile; diventa fastidioso soltanto quando l’utente non capisce perché deve ripetere un passaggio o dove trovare l’informazione cercata. Per questo consiglio di esplorare l’app in un momento tranquillo, non durante un acquisto urgente.
Un’altra possibile difficoltà riguarda le aspettative. Chi legge una descrizione come “servizi bancari online completi” potrebbe immaginare che ogni esigenza finanziaria sia coperta allo stesso modo. Io la interpreto in modo più realistico: l’app è una porta mobile verso il proprio rapporto bancario e le attività quotidiane, non un consulente personale né un sistema completo di pianificazione economica. Questa distinzione evita delusioni.
Il costo pratico del passaggio all’app
Passare dall’uso del sito o della filiale a un’app sul telefono non è soltanto una questione di installazione. Bisogna cambiare una piccola abitudine: invece di rimandare i controlli a un momento preciso, si può verificare la situazione in pochi minuti durante la giornata. Per me il cambiamento è positivo quando si stabilisce una routine, ma può diventare dispersivo se si aprono continuamente le informazioni senza un motivo.
Se usi già i servizi Deutsche Bank online, il passaggio dovrebbe essere valutato in termini di comodità e familiarità. Il beneficio maggiore arriva quando il telefono è il dispositivo che porti sempre con te. Se invece gestisci tutto da un computer condiviso o preferisci non svolgere attività finanziarie sullo smartphone, il vantaggio si riduce. In quel caso non c’è motivo di cambiare solo perché l’app esiste.
Chi arriva da un’app bancaria diversa potrebbe dover rivedere il proprio modo di navigare e di controllare le spese. Non conviene trasferire automaticamente le aspettative: ogni istituto organizza le proprie operazioni con logiche differenti. Io farei una prova graduale, iniziando dalla consultazione e dalle verifiche, prima di affidare all’app tutte le attività che normalmente svolgi online.
Il fatto che sia gratuita rende il test meno impegnativo dal punto di vista economico, ma il vero costo è l’attenzione iniziale. Serve qualche minuto per capire dove sono le informazioni che cerchi e per costruire un flusso personale. Una volta superata questa fase, l’uso quotidiano tende a diventare più naturale, soprattutto se il tuo obiettivo è controllare il conto in movimento.
La mia raccomandazione per diversi tipi di utenti
Consiglierei l’app di Deutsche Bank a chi è già cliente della banca, usa spesso lo smartphone e vuole una gestione ordinaria più immediata. È particolarmente adatta a chi controlla frequentemente il saldo, verifica gli addebiti dopo gli acquisti e preferisce non dipendere dal browser del computer. La gratuità e il requisito minimo di Android 9 la rendono accessibile a molti utenti, mentre la valutazione media di 4,7 mostra un’accoglienza generale molto favorevole.
La consiglierei anche a chi vuole iniziare con un comportamento semplice ma efficace: un controllo breve dopo le spese importanti e una verifica periodica dei movimenti. Non serve trasformare l’app in un progetto di finanza personale. Usata così, può aiutare a capire meglio cosa accade sul conto e a intervenire prima che una sorpresa diventi un problema.
Sarei più prudente con chi cerca un’app indipendente dalla propria banca, un quadro unificato di più conti o strumenti approfonditi per budget e investimenti. In questi casi, una soluzione di gestione finanziaria più ampia potrebbe essere una scelta migliore, eventualmente affiancando l’app Deutsche Bank per le operazioni legate al conto. Anche chi non ama usare il telefono per questioni sensibili potrebbe stare meglio con i canali tradizionali.
In definitiva, la considero una scelta concreta e coerente per il cliente Deutsche Bank che vuole portare l’online banking nella propria routine mobile. Non la sceglierei per funzioni spettacolari o per sostituire ogni altro strumento finanziario. La sceglierei perché rende più vicino il rapporto con la banca, soprattutto nei momenti piccoli ma frequenti in cui sapere cosa sta succedendo sul conto fa davvero la differenza. Se il tuo obiettivo è una gestione bancaria quotidiana, accessibile e senza costi aggiuntivi per l’app, vale la pena provarla; se vuoi analizzare tutta la tua vita finanziaria, guarda invece a una categoria più specializzata.
Deutsche Bank AG ha pubblicato l’app il 29 novembre 2016 e l’attuale versione indicata è la 3.34.2.40346. Dopo averla valutata come strumento mobile, il mio giudizio resta positivo proprio perché è facile capire a chi serve: al cliente che vuole controllare e gestire il proprio rapporto bancario con maggiore libertà di luogo e di momento. Per tutti gli altri, la decisione dipende meno dal nome dell’app e più dal modo in cui sono organizzate le proprie finanze.
Domande frequenti
Che cos’è l’app Deutsche Bank e quali servizi offre?
L’app Deutsche Bank consente ai clienti di gestire le principali operazioni bancarie direttamente da smartphone o tablet. Dopo l’accesso è possibile controllare saldo e movimenti, consultare documenti, effettuare bonifici, gestire carte e verificare alcune informazioni relative a conti e prodotti finanziari. Le funzioni disponibili possono variare in base al Paese, al tipo di contratto e al profilo del cliente.
Come si accede all’app Deutsche Bank per la prima volta?
Per il primo accesso è generalmente necessario essere già clienti Deutsche Bank e utilizzare le credenziali o il metodo di identificazione fornito dalla banca. In alcuni casi può essere richiesto di associare il dispositivo, confermare il numero di telefono o attivare un sistema di autenticazione aggiuntivo. È importante seguire esclusivamente le istruzioni presenti nell’app o sul sito ufficiale, evitando link ricevuti da fonti sospette.
L’app Deutsche Bank è sicura per effettuare operazioni bancarie?
L’app utilizza normalmente sistemi di sicurezza come autenticazione, codici personali, conferme delle operazioni e, quando supportato dal dispositivo, riconoscimento biometrico. Tuttavia, la sicurezza dipende anche dal comportamento dell’utente: è consigliabile mantenere aggiornati sistema operativo e applicazione, non condividere codici, evitare reti Wi-Fi pubbliche per operazioni sensibili e contattare subito la banca in caso di accessi o movimenti non riconosciuti.
È possibile effettuare bonifici e gestire le carte dall’app Deutsche Bank?
Sì, in base ai servizi inclusi nel proprio contratto, l’app può permettere di disporre bonifici, consultare quelli già eseguiti, gestire beneficiari e verificare i limiti operativi. Può inoltre offrire funzioni per controllare le carte, visualizzare transazioni, modificare alcune impostazioni o bloccare temporaneamente una carta. Prima di confermare un’operazione è comunque importante controllare attentamente importo e destinatario.
L’app Deutsche Bank è gratuita e su quali dispositivi può essere utilizzata?
Il download dell’app Deutsche Bank è generalmente gratuito dagli store ufficiali, mentre eventuali costi dipendono dal conto, dal contratto bancario e dalle singole operazioni effettuate. L’app è normalmente disponibile per dispositivi Android e iOS compatibili, ma i requisiti minimi possono cambiare con gli aggiornamenti. Prima dell’installazione conviene verificare il nome dello sviluppatore, le recensioni e la versione minima del sistema operativo richiesta.